Почему 2026 год станет поворотным моментом для мирового рынка алюминия?
На протяжении многих лет мировой рынок алюминия характеризовался цикличностью. Периоды высоких цен стимулировали расширение производственных мощностей, за которыми следовали переизбыток предложения, снижение рентабельности и сокращение производства. Однако по мере приближения к 2026 году этот привычный ритм принципиально нарушился.
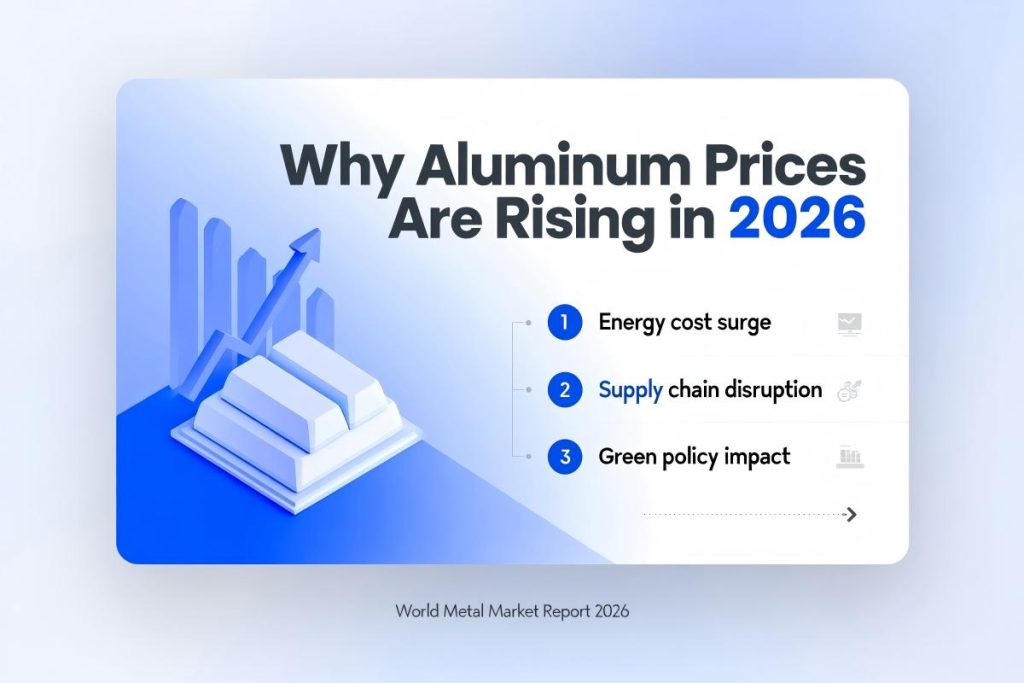
Сегодня рынок алюминия формируется уже не краткосрочными колебаниями спроса, а структурными ограничениями, которые сдерживают рост предложения независимо от ценовых сигналов . В результате 2026 год широко признан производителями, трейдерами и аналитиками как «переломный год» — историческая точка перелома, когда постоянный дефицит предложения сталкивается с резким ростом спроса. Этот сдвиг на фундаментальном уровне объясняет, почему цены на алюминий растут в 2026 году и почему повышенные премии становятся новой нормой.
От циклической волатильности цен на алюминий до структурного дефицита предложения
Традиционно алюминий рассматривался как циклический металл. Люди просто строят больше плавильных заводов, когда цена высока, и плавно останавливают оборудование, когда цена падает. Успех такой системы заключается в том, что необходимо увеличивать объемы производства, когда рентабельность становится достаточной.
Однако это предположение больше не подтверждается.
Современная алюминиевая промышленность сталкивается с тремя основными ограничениями:
- Энергоснабжение
- Выбросы углерода и экологические нормы
- Ограничение по вместимости, установленное политикой.
Совокупность этих факторов превратила алюминий из гибкого промышленного товара в материал, обладающий ограниченными конструктивными свойствами. В отличие от предыдущих циклов, простого поддержания высоких цен уже недостаточно для обеспечения быстрого расширения предложения.
Ограничение мощностей по производству алюминия в Китае: почему рост мирового предложения заблокирован.
В Китае установлен потолок грузоподъемности по алюминию в 45 миллионов тонн.
Более половины первичного алюминия производится в Китае. Таким образом, политика, регулирующая этот сектор, определяется как важнейший фактор в глобальных поставках. В последнее время Пекин уже много лет устанавливает ограничения на мощности электролитического производства алюминия на уровне 45 миллионов тонн.
К началу 2026 года эксплуатационные мощности Китая приблизятся к 44 миллионам тонн , а коэффициенты использования будут близки к техническим пределам. На практике это означает:
- Получение разрешения на строительство новых алюминиевых заводов с нуля практически невозможно.
- Проекты по замене мощностей сталкиваются со строгими требованиями «первоочередного вывода из эксплуатации».
- Рост предложения ограничен независимо от внутреннего или глобального спроса.
Эта политика фактически лишает Китай исторической роли ключевого поставщика на мировом рынке алюминия.
Политика достижения углеродной нейтральности и ограничения на замещение мощностей по производству алюминия.
В рамках обязательств Китая по достижению углеродной нейтральности алюминий — один из наиболее энергоемких промышленных материалов — подвергается особо тщательному контролю. Высокоэмиссионные плавильные заводы должны быть закрыты, прежде чем можно будет ввести в эксплуатацию более чистые мощности, и даже эти замены часто не приводят к чистому увеличению объемов производства.
Кроме того, источники поставок алюминия из Китая стали неэластичными. Даже увеличение стоимости не приведет к наращиванию производства, что окажется очень прибыльным на мировом рынке и вызовет дефицит, который ограничит доступность таких продуктов, как алюминиевые заготовки, на последующих этапах производства.
Затраты на энергию и дефицит электроэнергии: скрытое ограничение производства алюминия.
Почему стоимость электроэнергии имеет значение в процессе выплавки алюминия?
Электроэнергия покрывает 30–40% затрат, необходимых для производства алюминия , при этом потребление электроэнергии плавильными заводами имеет первостепенное значение. Без учета экономически эффективного долгосрочного энергоснабжения производство алюминия становится экономически нецелесообразным.
Эта уязвимость становится все более очевидной в Европе и Северной Америке, где энергетические рынки остаются напряженными и нестабильными.
Центры обработки данных с использованием ИИ против алюминиевых заводов: конкуренция за власть.
Одним из наиболее влиятельных факторов, напрямую определяющих рынок алюминия, стало распространение новых центров обработки данных, использующих искусственный интеллект . Эти объекты потребляют значительное количество энергии, и затраты на электроэнергию в них в 2-3 раза выше, чем у алюминиевых заводов.
Энергетические компании, естественно, отдают приоритет более платежеспособным клиентам, оставляя производителей алюминия без доступа к доступной электроэнергии. В результате многие плавильные заводы технически работают, но не могут перезапуститься, создавая то, что рынок все чаще называет «бумажными мощностями».
Почему цены на алюминий вырастут в 2026 году: сигналы предложения с рынка?
Причина резкого роста цен на алюминий, ожидаемого к 2026 году, не связана с азартными играми, внезапным увеличением потребления или чем-то подобным. Напротив, это рациональное поведение рынка, подразумевающее спрос и предложение в рамках равновесия.
Текущая динамика цен обусловлена реальным дефицитом сырья , что отличается от предыдущих повышений цен, происходивших из-за экономических циклов или временного сокращения запасов. В цепочке создания стоимости алюминия наблюдается множество показателей, свидетельствующих о том, что предложение не удовлетворяет спрос, и рынок уже осознал эту ситуацию.
Цена алюминия на LMEeотливки отражают структурную герметичность
Крупнейшие инвестиционные банки и научно-исследовательские институты по сырьевым товарам пересмотрели свои прогнозы цен на алюминий в сторону повышения на 2026 год. Прогнозируемые средние цены в первом полугодии 2026 года составят от 3,150 до 3,400 долларов США за метрическую тонну . Значимость этих прогнозов обусловлена не столько прогнозируемыми ценовыми значениями, сколько их глубинными причинами.
Аналитики больше не исходят из предположения, что повышение цен приведет к увеличению производства. Вместо этого их модели явно учитывают следующее:
- Глобальные мощности плавильных заводов ограничены доступностью электроэнергии.
- Ограничение производства алюминия в Китае препятствует существенному расширению предложения.
- Экологические и разрешительные барьеры задерживают или отменяют новые проекты.
В предыдущих циклах аналогичные уровни цен спровоцировали бы агрессивное возобновление производства и инвестиции в новые проекты. В 2026 году такие меры в значительной степени недоступны. В результате ожидается, что завышенные цены не скорректируются быстро, что укрепит бычий настрой рынка.
Обратная поставка алюминия подтверждает немедленный физический дефицит.
Бэквордация является наиболее надежным рыночным индикатором, отражающим фактические ограничения предложения. Кривая цен на алюминий на Лондонской бирже металлов (LME) неоднократно демонстрировала бэквордацию с конца 2025 года до начала 2026 года.
Такая структура ценообразования ясно дает понять: покупатели готовы платить больше за немедленную доставку, чем ждать будущих поставок. Обратная конверсия обычно возникает, когда:
- Запасы на складах критически низки.
- Материалы, необходимые для поставки, в дефиците.
- Потребители сталкиваются с операционными рисками из-за задержек в поставках.
Сегодня обратная поставка является постоянным рыночным условием, свидетельствующим о сохраняющихся физических ограничениях для поставок алюминия и его продукции из других отраслей в регионе, включая алюминиевые заготовки.
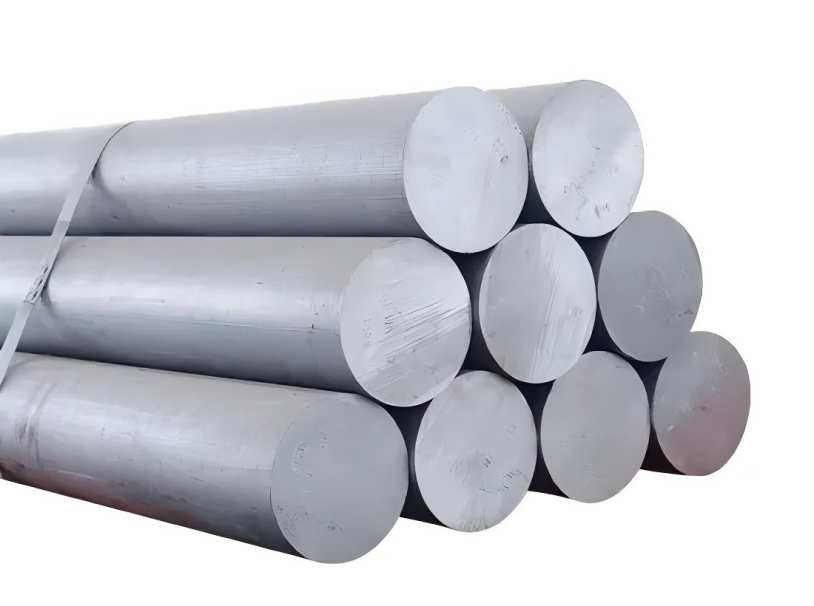
Дефицит алюминиевых заготовок: где проявляются ограничения поставокiв секторе переработки
Почему сокращается предложение алюминиевых заготовок?
Первичный дефицит алюминия вызывает цепную реакцию, которая начинается на рынке алюминиевых заготовок . Производство заготовок требует постоянного снабжения расплавленным алюминием, которое становится все труднее получить, когда плавильные заводы сокращают объемы производства или испытывают проблемы с электроснабжением.
В начале 2026 года премии на алюминиевые заготовки резко колебались по следующим причинам:
- Сокращение объемов литья заготовок
- Конкуренция между прокатными станами и экструзионными заводами.
- Минимальные буферные запасы в регионах
Алюминиевые заготовки серии 6xxx становятся стратегическим ресурсом.
Дефицит алюминиевых заготовок серии 6xxx достиг экстремальных масштабов, поскольку этот материал играет жизненно важную роль в строительстве, транспорте и процессах промышленной экструзии. Некоторые экструзионные заводы сократили темпы работы не из-за слабого спроса, а из-за нестабильной доступности заготовок.
По мере сокращения предложения заготовок растут и надбавки, что усиливает повышающее давление на всю цепочку создания стоимости алюминия.
Алюминий становится энергоемким промышленным ресурсом.
Нынешняя рыночная ситуация изменила роль алюминия в мировой экономике. Цены на алюминий теперь тесно связаны с:
- Мощность генерации электроэнергии
- Регулирование рынка электроэнергии
- Механизмы ценообразования на выбросы углерода
- Рост спроса на электроэнергию, обусловленный использованием ИИ
Переход к новым свойствам изменяет традиционные характеристики алюминия, поскольку теперь он ведет себя как материал с ограниченными энергетическими ресурсами. Снижение эластичности предложения привело к более медленным ценовым корректировкам, которые теперь происходят с меньшей интенсивностью, чем в прошлых рыночных циклах.
Что означает дефицит конструкционного алюминия для покупателей и инвесторов?
Дефицит конструкционного алюминия в 2026 году коренным образом изменит динамику рынка для всех заинтересованных сторон.
Последствия для предприятий по переработке и производству алюминия :
- Обеспечение стабильной поставки алюминиевых заготовок становится более важным, чем краткосрочные переговоры о цене.
- Долгосрочные контракты и диверсификация поставщиков приобретают стратегическое значение.
Последствия для трейдеров и дистрибьюторов :
- Физическая инвентаризация имеет повышенную ценность.
- Региональные премии могут значительно отличаться от эталонных показателей Лондонской биржи металлов (LME).
Последствия для инвесторов :
- Алюминий больше не является чисто циклическим материалом.
- Структурный дефицит способствует долгосрочной устойчивости цен.
Короче говоря, 2026 год знаменует собой переход от циклического рынка алюминия к рынку, характеризующемуся дефицитом предложения, ограничениями в энергоснабжении и потребностями в стратегических источниках поставок.