Por que 2026 é um ponto de virada para o mercado global de alumínio?
O mercado global de alumínio tem sido definido por ciclos durante muitos anos. Períodos de preços elevados desencadeavam a expansão da capacidade produtiva, que eventualmente era seguida por excesso de oferta, queda nas margens de lucro e cortes na produção. No entanto, à medida que o setor se aproxima de 2026, esse ritmo familiar foi fundamentalmente interrompido.
Hoje, o mercado de alumínio não é mais moldado por flutuações de demanda de curto prazo, mas por restrições estruturais que limitam o crescimento da oferta, independentemente dos sinais de preço . Como resultado, 2026 é amplamente reconhecido por produtores, comerciantes e analistas como um "ano de transição" — um ponto de inflexão histórico em que a persistente escassez de oferta se choca com o aumento da demanda. Essa mudança explica, em um nível fundamental, por que os preços do alumínio estão subindo em 2026 e por que os altos prêmios estão se tornando a nova normalidade.
Da volatilidade cíclica do preço do alumínio à escassez estrutural de oferta
Tradicionalmente, o alumínio tem sido visto como um metal cíclico. As empresas constroem mais fundições quando o preço está alto e desativam seus equipamentos quando o preço cai. O sucesso desse sistema reside no fato de que é necessário aumentar os volumes de produção quando a rentabilidade é suficiente.
No entanto, essa suposição já não se sustenta.
A indústria moderna do alumínio é limitada por três fatores principais:
- Fornecimento de energia
- Emissões de carbono e regulamentações ambientais
- O limite de capacidade estipulado pela política
A combinação desses fatores transformou o alumínio de uma commodity industrial flexível em um material com restrições estruturais. Ao contrário dos ciclos anteriores, manter preços elevados já não é suficiente para impulsionar a rápida expansão da oferta.
Limite da capacidade de produção de alumínio da China: por que o crescimento da oferta global está bloqueado?
O limite de capacidade de produção de alumínio na China é de 45 milhões de toneladas.
Mais da metade do alumínio primário é produzido na China. Assim, o regime político que rege esse setor é identificado como o fator mais importante no fornecimento global. Recentemente, Pequim impôs restrições à capacidade de produção de alumínio eletrolítico, limitando-a a 45 milhões de toneladas por vários anos.
No início de 2026 , a capacidade operacional da China estará próxima de 44 milhões de toneladas , com taxas de utilização próximas dos limites técnicos. Em termos práticos, isso significa:
- É praticamente impossível aprovar a construção de novas fundições de alumínio em áreas não urbanizadas.
- Os projetos de substituição de capacidade enfrentam requisitos rigorosos de "desativação prévia"
- O crescimento da oferta é limitado, independentemente da demanda interna ou global.
Essa política elimina, na prática, o papel histórico da China como fornecedora de equilíbrio no mercado global de alumínio.
Políticas de neutralidade de carbono e limites de substituição da capacidade de alumínio
Em virtude dos compromissos da China com a neutralidade de carbono, o alumínio — um dos materiais industriais que mais consomem energia — está sujeito a um escrutínio excepcional. As fundições com altas emissões devem ser desativadas antes que a capacidade de produção mais limpa possa ser introduzida, e mesmo essas substitutas muitas vezes não resultam em aumento líquido da produção.
Além disso, o fornecimento de alumínio da China tornou-se inelástico. Mesmo o aumento de custos não seria suficiente para impulsionar a produção, o que se mostra muito lucrativo globalmente e causa uma escassez que restringe a disponibilidade de produtos como tarugos de alumínio para a cadeia de valor.
Custos de energia e escassez de energia: uma restrição oculta à produção de alumínio.
Por que os custos de eletricidade são importantes na fundição de alumínio?
A eletricidade representa de 30 a 40% dos custos necessários para a produção de alumínio , sendo o fornecimento de energia para as fundições de extrema importância. Sem considerar o custo-benefício do fornecimento de eletricidade a longo prazo, a produção de alumínio torna-se economicamente inviável.
Essa vulnerabilidade tornou-se cada vez mais visível na Europa e na América do Norte, onde os mercados de energia permanecem restritos e voláteis.
Centros de dados com IA versus fundições de alumínio: competindo pelo poder.
Um dos fatores mais influentes que afetam diretamente o mercado de alumínio tem sido a proliferação de novos centros de dados de inteligência artificial . Esses tipos de instalações consomem uma quantidade considerável de energia e podem pagar pela eletricidade a um custo 2 ou 3 vezes maior do que o que as fundições de alumínio conseguem arcar.
Naturalmente, as empresas de serviços públicos priorizam os clientes que pagam mais, deixando os produtores de alumínio sem acesso a eletricidade a preços acessíveis. Como resultado, muitas fundições estão tecnicamente operacionais, mas incapazes de reiniciar as atividades, criando o que o mercado chama cada vez mais de "capacidade no papel".
Por que os preços do alumínio estão subindo em 2026: sinais de oferta do mercado?
O que causa o aumento acentuado previsto no preço do alumínio até 2026 não é resultado de especulação, nem um aumento repentino no consumo, ou algo do gênero. Pelo contrário, é o comportamento racional do mercado, considerando a oferta e a demanda em um contexto de equilíbrio.
A atual oscilação de preços resulta da escassez real de matéria-prima , diferentemente dos aumentos anteriores, que ocorreram devido a ciclos econômicos ou reduções temporárias de estoque. A cadeia de valor do alumínio apresenta múltiplos indicadores que demonstram que a oferta não consegue atender à demanda, situação que o mercado já reconheceu.
Preço do alumínio na LME paraeOs moldes refletem a rigidez estrutural.
Os principais bancos de investimento e instituições de pesquisa de commodities revisaram para cima suas projeções de preço do alumínio para 2026. O primeiro semestre de 2026 deverá apresentar preços médios projetados entre US$ 3,150 e US$ 3,400 por tonelada métrica . A importância dessas previsões reside em suas razões subjacentes, e não apenas nos valores de preço previstos.
Os analistas já não partem do princípio de que preços mais altos irão desbloquear nova produção. Em vez disso, os seus modelos reconhecem explicitamente que:
- A capacidade global de fundição é limitada pela disponibilidade de energia.
- O limite de produção de alumínio na China impede uma expansão significativa da oferta.
- Barreiras ambientais e de licenciamento atrasam ou cancelam novos projetos.
Em ciclos anteriores, níveis de preços semelhantes teriam desencadeado reinícios agressivos e investimentos em novas instalações. Em 2026, essas respostas são em grande parte impossíveis. Como resultado, não se espera que os preços elevados se corrijam rapidamente, reforçando a tendência de alta do mercado.
A retroalimentação do alumínio confirma a escassez física imediata.
O backwardation funciona como o indicador de mercado mais confiável, mostrando as restrições reais de oferta. A curva do alumínio na LME apresentou múltiplos casos de backwardation desde o final de 2025 até o início de 2026.
Essa estrutura de preços envia uma mensagem clara: os compradores estão dispostos a pagar um valor adicional pela entrega imediata em vez de esperar pelo fornecimento futuro. O backwardation normalmente surge quando:
- Os níveis de estoque nos armazéns estão criticamente baixos.
- O material entregável é escasso.
- Os consumidores enfrentam riscos operacionais devido ao atraso no fornecimento.
O backwardation existe hoje como uma condição permanente de mercado que demonstra restrições físicas contínuas para o alumínio entregue regionalmente e seus produtos derivados, incluindo tarugos de alumínio.
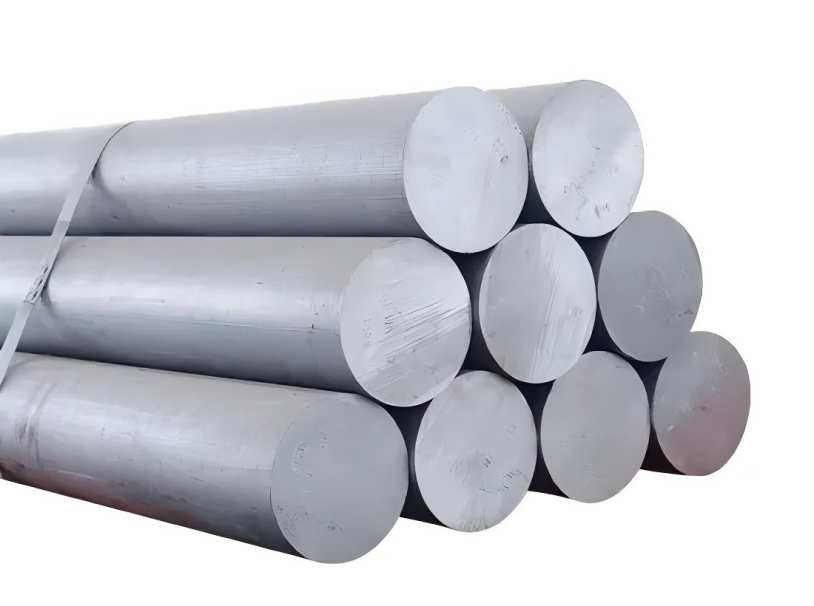
Escassez de tarugos de alumínio: onde as restrições de oferta afetam a oferta?ino setor de processamento
Por que a oferta de tarugos de alumínio está se tornando mais restrita?
A escassez de alumínio primário cria um efeito dominó, que começa no mercado de tarugos de alumínio . A produção de tarugos exige um fornecimento constante de alumínio fundido, que se torna mais difícil de obter quando as fundições diminuem sua produção ou enfrentam limitações de energia.
No início de 2026, os prêmios dos tarugos de alumínio sofreram forte volatilidade devido a:
- volumes reduzidos de fundição de tarugos
- Competição entre laminadores e fábricas de extrusão
- Estoques mínimos de reservas em todas as regiões
O tarugo de alumínio da série 6xxx torna-se um recurso estratégico.
A escassez de tarugos de alumínio da série 6xxx atingiu níveis extremos, pois esse material desempenha funções vitais na construção civil, no transporte e em processos de extrusão industrial. Algumas fábricas de extrusão reduziram suas taxas de operação não por falta de demanda, mas sim devido à disponibilidade inconsistente de tarugos.
Com a oferta de tarugos cada vez mais restrita, os prêmios aumentam, reforçando a pressão de alta em toda a cadeia de valor do alumínio.
O alumínio está se tornando um ativo industrial com restrições energéticas.
O atual cenário de mercado redefiniu o papel do alumínio na economia global. Os preços do alumínio estão agora intimamente ligados a:
- Capacidade de geração de energia
- Regulação do mercado de eletricidade
- Mecanismos de precificação de carbono
- Crescimento da demanda por eletricidade impulsionado por IA
A transição altera as propriedades tradicionais do alumínio como metal, pois ele passa a se comportar como um material com energia limitada. A redução na elasticidade da oferta resultou em correções de preços mais lentas e com menor intensidade do que em ciclos de mercado anteriores.
O que a escassez de alumínio estrutural significa para compradores e investidores?
A escassez de alumínio estrutural em 2026 altera fundamentalmente a dinâmica do mercado para todos os envolvidos.
Implicações para processadores e fabricantes de alumínio :
- Garantir estabilidade fornecimento de tarugos de alumínio torna-se mais crítico do que a negociação de preços a curto prazo.
- Contratos de longo prazo e diversificação de fornecedores ganham importância estratégica.
Implicações para Comerciantes e Distribuidores :
- O inventário físico agrega valor.
- Os prêmios regionais podem divergir significativamente dos benchmarks da LME.
Implicações para os investidores :
- O alumínio deixou de ser puramente cíclico.
- A escassez estrutural sustenta a resiliência dos preços a longo prazo.
Resumindo, 2026 marca uma mudança de um mercado de alumínio cíclico para um mercado definido pela escassez de oferta, limites de energia e necessidades de fornecimento estratégico.