Pourquoi 2026 sera-t-elle un tournant pour le marché mondial de l'aluminium ?
Le marché mondial de l'aluminium a longtemps été rythmé par des cycles. Les périodes de prix élevés entraînaient une expansion des capacités de production, suivie d'une surproduction, d'une baisse des marges et de réductions de production. Cependant, à l'approche de 2026, ce rythme familier s'est profondément bouleversé.
Aujourd'hui, le marché de l'aluminium n'est plus soumis aux fluctuations conjoncturelles de la demande, mais à des contraintes structurelles qui limitent la croissance de l'offre, indépendamment des signaux de prix . De ce fait, 2026 est largement considérée par les producteurs, les négociants et les analystes comme une année charnière, un tournant historique où des pénuries d'approvisionnement persistantes se heurtent à une demande en forte hausse. Ce changement explique fondamentalement la hausse des prix de l'aluminium en 2026 et la normalisation des primes élevées.
De la volatilité cyclique des prix de l'aluminium à la pénurie structurelle d'approvisionnement
Traditionnellement, l'aluminium est considéré comme un métal cyclique. On construit simplement davantage de fonderies lorsque le prix est élevé et on ferme discrètement les installations lorsque le prix s'effondre. Le succès d'un tel système repose sur la nécessité d'augmenter les volumes de production lorsque la rentabilité est suffisante.
Cependant, cette hypothèse n'est plus valable.
L'industrie moderne de l'aluminium est contrainte par trois facteurs majeurs :
- L'approvisionnement en énergie
- émissions de carbone et réglementation environnementale
- La limite de capacité stipulée par la politique
Ces facteurs conjugués ont transformé l'aluminium, autrefois matière première industrielle flexible, en un matériau structurellement contraint. Contrairement aux cycles précédents, le simple maintien de prix élevés ne suffit plus à stimuler l'expansion rapide de l'offre.
Le plafonnement de la capacité de production d'aluminium en Chine : pourquoi la croissance de l'offre mondiale est bloquée
Le plafond de capacité de production d'aluminium de 45 millions de tonnes en Chine
Plus de la moitié de l'aluminium primaire est produite en Chine. De ce fait, le cadre politique régissant ce secteur est considéré comme le facteur le plus important pour l'approvisionnement mondial. Récemment, Pékin a imposé des restrictions sur la capacité de production d'aluminium électrolytique, la plafonnant à 45 millions de tonnes pour une durée de plusieurs années.
Début 2026 , la capacité de production chinoise avoisinera les 44 millions de tonnes , avec des taux d'utilisation proches des limites techniques. Concrètement, cela signifie :
- Il est presque impossible d'approuver la construction de nouvelles usines d'aluminium neuves.
- Les projets de remplacement de capacité sont soumis à des exigences strictes de « mise hors service préalable ».
- La croissance de l'offre est plafonnée, indépendamment de la demande intérieure ou mondiale.
Cette politique supprime de fait le rôle historique de la Chine en tant que fournisseur d'appoint sur le marché mondial de l'aluminium.
Politiques de neutralité carbone et limites de remplacement des capacités de l'aluminium
Dans le cadre des engagements de la Chine en matière de neutralité carbone, l'aluminium, l'un des matériaux industriels les plus énergivores, fait l'objet d'un examen particulièrement rigoureux. Les fonderies les plus polluantes doivent fermer avant que des capacités plus propres puissent être mises en service, et même ces remplacements n'entraînent souvent aucune augmentation nette de la production.
De plus, l'approvisionnement en aluminium en provenance de Chine est devenu inélastique. Même une hausse des coûts ne suffirait pas à stimuler la production, ce qui s'avérerait très rentable à l'échelle mondiale et engendrerait une pénurie réduisant la disponibilité de produits tels que les billettes d'aluminium en aval.
Coûts énergétiques et pénuries d'électricité : une contrainte cachée sur la production d'aluminium
Pourquoi les coûts de l'électricité sont-ils importants dans la production d'aluminium ?
L'électricité représente 30 à 40 % des coûts de production de l'aluminium , l'approvisionnement des fonderies étant primordial. Sans un approvisionnement en électricité rentable sur le long terme, la production d'aluminium devient économiquement non viable.
Cette vulnérabilité est devenue de plus en plus visible en Europe et en Amérique du Nord, où les marchés de l'énergie restent tendus et volatils.
Centres de données IA contre fonderies d'aluminium : la lutte pour l'énergie
L'un des facteurs les plus influents sur le marché de l'aluminium est la multiplication des nouveaux centres de données dédiés à l'intelligence artificielle . Ces installations consomment une quantité considérable d'énergie et peuvent payer leur électricité deux à trois fois plus cher que celle des fonderies d'aluminium.
Les fournisseurs d'énergie privilégient naturellement les clients les plus aisés, privant ainsi les producteurs d'aluminium d'électricité à un coût abordable. De ce fait, de nombreuses fonderies sont techniquement opérationnelles mais incapables de redémarrer, créant ce que le marché appelle de plus en plus « capacité théorique ».
Pourquoi les prix de l'aluminium vont-ils augmenter en 2026 : signaux d'offre du marché ?
La forte hausse du prix de l'aluminium prévue d'ici 2026 n'est ni le fruit du hasard, ni d'une augmentation soudaine de la consommation. Elle résulte au contraire du fonctionnement rationnel du marché, régi par l'offre et la demande en équilibre.
La fluctuation actuelle des prix résulte de pénuries réelles de matières premières , contrairement aux hausses de prix précédentes dues aux cycles économiques ou à des baisses temporaires des stocks. La chaîne de valeur de l'aluminium présente de multiples indicateurs démontrant que l'offre ne parvient pas à satisfaire la demande, une situation déjà prise en compte par le marché.
Prix de l'aluminium LME poureLes moulages reflètent la rigidité structurelle
Les principales banques d'investissement et les instituts de recherche sur les matières premières ont revu à la hausse leurs prévisions concernant le prix de l'aluminium pour 2026. Le premier semestre 2026 devrait afficher des prix moyens compris entre 3 150 et 3 400 dollars américains la tonne . L'importance de ces prévisions réside davantage dans les facteurs sous-jacents que dans les valeurs de prix qu'elles anticipent.
Les analystes ne partent plus du principe que la hausse des prix entraînera une augmentation de la production. Leurs modèles reconnaissent désormais explicitement que :
- La capacité mondiale des fonderies est limitée par la disponibilité de l'électricité.
- Le plafond de production d'aluminium en Chine empêche une expansion significative de l'offre.
- Les obstacles environnementaux et liés aux permis retardent ou annulent les nouveaux projets.
Lors des cycles précédents, des niveaux de prix similaires auraient entraîné des relances dynamiques et des investissements massifs dans de nouveaux projets. En 2026, ces solutions sont largement impossibles. Par conséquent, les prix élevés ne devraient pas se corriger rapidement, ce qui renforce la tendance haussière du marché.
Le report des approvisionnements en aluminium confirme une pénurie physique immédiate.
Le déport est l'indicateur de marché le plus fiable, car il reflète les contraintes d'approvisionnement réelles. La courbe de l'aluminium du LME a présenté plusieurs épisodes de déport entre fin 2025 et début 2026.
Cette structure tarifaire envoie un message clair : les acheteurs sont prêts à payer un prix plus élevé pour une livraison immédiate plutôt que d’attendre une livraison ultérieure. Le délestage apparaît généralement lorsque :
- Les stocks des entrepôts sont extrêmement bas.
- Les documents livrables sont rares.
- Les consommateurs sont exposés à des risques opérationnels liés aux retards d'approvisionnement.
Le déport est aujourd’hui une condition de marché permanente qui témoigne des contraintes physiques persistantes pour l’aluminium livré régionalement et ses produits dérivés, notamment les billettes d’aluminium.
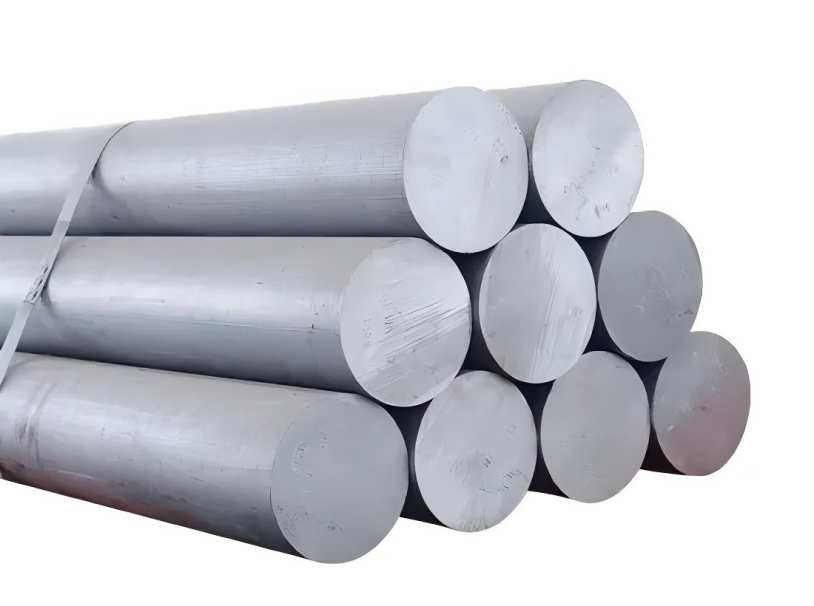
Pénurie de billettes d'aluminium : contraintes d'approvisionnement Hidans le secteur de la transformation
Pourquoi l'approvisionnement en billettes d'aluminium se tend-il ?
Les pénuries d'aluminium primaire entraînent un effet domino, qui commence par le marché des billettes d'aluminium . La production de ces billettes nécessite un approvisionnement constant en aluminium en fusion, lequel devient plus difficile à obtenir lorsque les fonderies réduisent leur production ou subissent des limitations de puissance.
Début 2026, les primes des billettes d'aluminium ont connu une forte volatilité en raison de :
- Volumes de coulée de billettes réduits
- Concurrence entre les laminoirs et les usines d'extrusion
- Stocks de sécurité minimaux dans toutes les régions
Les billettes d'aluminium de la série 6xxx deviennent une ressource stratégique
La pénurie de billettes d'aluminium de la série 6xxx atteint des niveaux critiques, car ce matériau est essentiel dans la construction, les transports et les procédés d'extrusion industrielle. Certaines usines d'extrusion ont réduit leur cadence de production non pas en raison d'une faible demande, mais à cause de l'irrégularité de l'approvisionnement en billettes.
Face à la raréfaction de l'approvisionnement en billettes, les primes augmentent, renforçant la pression à la hausse sur l'ensemble de la chaîne de valeur de l'aluminium.
L'aluminium devient une ressource industrielle à faible consommation d'énergie
Le contexte actuel du marché a redéfini le rôle de l'aluminium dans l'économie mondiale. Les prix de l'aluminium sont désormais étroitement liés à :
- Capacité de production d'électricité
- Régulation du marché de l'électricité
- Mécanismes de tarification du carbone
- Croissance de la demande d'électricité alimentée par l'IA
Cette transition modifie les propriétés traditionnelles de l'aluminium, qui se comporte désormais comme un matériau à faible consommation d'énergie. La réduction de l'élasticité de l'offre a entraîné un ralentissement des corrections de prix, qui sont aujourd'hui moins marquées que lors des cycles de marché précédents.
Quelles conséquences les pénuries d'aluminium de construction ont-elles pour les acheteurs et les investisseurs ?
Les pénuries d'aluminium de construction en 2026 modifient fondamentalement la dynamique du marché pour toutes les parties prenantes.
Implications pour les transformateurs et les fabricants d'aluminium :
- Assurer la stabilité approvisionnement en billettes d'aluminium devient plus cruciale que la négociation de prix à court terme
- Les contrats à long terme et la diversification des fournisseurs acquièrent une importance stratégique.
Implications pour les commerçants et les distributeurs :
- L'inventaire physique a une valeur accrue
- Les primes régionales peuvent diverger sensiblement des indices de référence du LME.
Implications pour les investisseurs :
- L'aluminium n'est plus purement cyclique.
- Les pénuries structurelles soutiennent la résilience des prix à long terme
En résumé, 2026 marque un passage d'un marché de l'aluminium cyclique à un marché caractérisé par la rareté de l'offre, les limites énergétiques et les besoins d'approvisionnement stratégique.