¿Por qué 2026 es un punto de inflexión para el mercado mundial del aluminio?
El mercado mundial del aluminio se ha caracterizado durante muchos años por ciclos. Los periodos de precios elevados impulsaron la expansión de la capacidad de producción, seguida de un exceso de oferta, la caída de los márgenes y los recortes en la producción. Sin embargo, a medida que la industria se acerca a 2026, este ritmo habitual se ha roto radicalmente.
Hoy en día, el mercado del aluminio ya no se rige por las fluctuaciones de la demanda a corto plazo, sino por limitaciones estructurales que restringen el crecimiento de la oferta, independientemente de las señales de precios . En consecuencia, productores, comerciantes y analistas consideran que 2026 es un año clave: un punto de inflexión histórico en el que la persistente escasez de suministro choca con una demanda en auge. Este cambio explica, en esencia, por qué los precios del aluminio están subiendo en 2026 y por qué las primas elevadas se están convirtiendo en la nueva normalidad.
De la volatilidad cíclica del precio del aluminio a la escasez estructural de suministro
Tradicionalmente, el aluminio se ha considerado un metal cíclico. Se construyen más fundiciones cuando el precio sube y se desconectan gradualmente los equipos cuando el precio se desploma. El éxito de este sistema reside en la necesidad de aumentar los volúmenes de producción cuando la rentabilidad es suficiente.
Sin embargo, esta suposición ya no se sostiene.
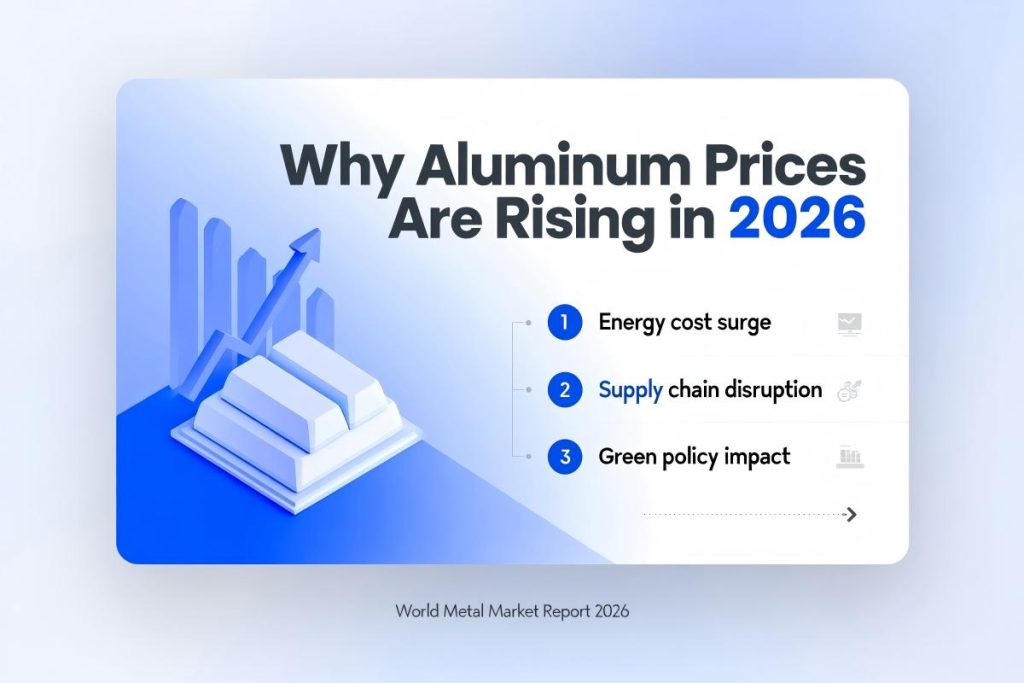
La industria moderna del aluminio está limitada por tres factores principales:
- Suministro de energía
- Emisiones de carbono y regulaciones ambientales
- El límite de capacidad estipulado por la póliza
La combinación de estos factores ha transformado el aluminio, de una materia prima industrial flexible a un material con limitaciones estructurales. A diferencia de ciclos anteriores, mantener precios elevados ya no basta para impulsar la rápida expansión de la oferta.
El límite de la capacidad de aluminio de China: ¿Por qué el crecimiento de la oferta global está estancado?
El techo de la capacidad de producción de aluminio de 45 millones de toneladas en China
Más de la mitad del aluminio primario se produce en China. Por lo tanto, el marco normativo que rige este sector se considera el factor más importante en el suministro global. En los últimos tiempos, Pekín ha impuesto restricciones a la capacidad de producción de aluminio electrolítico, limitándola a 45 millones de toneladas durante varios años.
A principios de 2026 , la capacidad operativa de China se aproximará a los 44 millones de toneladas , con tasas de utilización cercanas a los límites técnicos. En términos prácticos, esto significa:
- Es casi imposible aprobar nuevas fundiciones de aluminio
- Los proyectos de reemplazo de capacidad enfrentan estrictos requisitos de “desmantelamiento primero”
- El crecimiento de la oferta está limitado independientemente de la demanda interna o mundial
Esta política elimina efectivamente el papel histórico de China como proveedor clave del mercado mundial de aluminio.
Políticas de neutralidad de carbono y límites de reemplazo de la capacidad de aluminio
En el marco de los compromisos de neutralidad de carbono de China, el aluminio —uno de los materiales industriales que más energía consume— está sujeto a un escrutinio excepcional. Las fundiciones con altas emisiones deben cerrar antes de que se pueda introducir capacidad de producción más limpia, e incluso estas sustituciones a menudo no generan un aumento neto de la producción.
Además, la oferta de aluminio procedente de China se ha vuelto inelástica. Incluso el aumento de los costes no lograría impulsar una mayor producción, lo que resultaría muy rentable a nivel mundial y provocaría una escasez que limitaría la disponibilidad de productos como el lingote de aluminio en las fases posteriores de la cadena de suministro.
Costos de energía y escasez de energía: una restricción oculta a la producción de aluminio
¿Por qué importan los costos de electricidad en la fundición de aluminio?
La electricidad cubre entre el 30 % y el 40 % de los costes necesarios para producir aluminio , siendo el suministro eléctrico a las fundiciones de suma importancia. Sin un suministro eléctrico rentable a largo plazo, la producción de aluminio deja de ser económicamente viable.
Esta vulnerabilidad se ha hecho cada vez más visible en Europa y América del Norte, donde los mercados energéticos siguen siendo ajustados y volátiles.
Centros de datos de IA vs. fundiciones de aluminio: Compitiendo por el poder
Uno de los factores más influyentes que afecta directamente al mercado del aluminio ha sido la proliferación de nuevos centros de datos de IA . Se trata de instalaciones que consumen una cantidad considerable de energía y pueden llegar a pagar por la electricidad a un precio dos o tres veces superior al que pueden permitirse las fundiciones de aluminio.
Las compañías eléctricas, como es lógico, dan prioridad a los clientes que pagan más, dejando a los productores de aluminio sin acceso a electricidad asequible. En consecuencia, muchas fundiciones están técnicamente operativas, pero no pueden reiniciar sus operaciones, lo que genera lo que el mercado denomina cada vez más «capacidad de papel».
¿Por qué aumentarán los precios del aluminio en 2026? ¿Señales de oferta del mercado?
El fuerte aumento previsto en el precio del aluminio para 2026 no se debe a especulaciones, ni a un incremento repentino del consumo, ni a nada parecido. Por el contrario, se trata del comportamiento racional del mercado, que se rige por la oferta y la demanda en un marco de equilibrio.
La actual fluctuación de precios se debe a una escasez real de materia prima , a diferencia de los aumentos de precios anteriores, que se produjeron por ciclos económicos o disminuciones temporales de inventario. La cadena de valor del aluminio muestra múltiples indicadores que demuestran que la oferta no satisface la demanda, situación que el mercado ya ha reconocido.
Precio del aluminio LME paraeLos yesos reflejan la rigidez estructural
Los principales bancos de inversión e instituciones de análisis de materias primas han revisado al alza sus previsiones sobre el precio del aluminio para 2026. Para el primer semestre de ese año, se proyectan precios promedio de entre 3,150 y 3,400 dólares por tonelada métrica . La importancia de estas previsiones radica en los motivos que las sustentan, más que en los precios que se estiman.
Los analistas ya no dan por sentado que el aumento de precios impulsará la producción. En cambio, sus modelos reconocen explícitamente que:
- La capacidad mundial de fundición está limitada por la disponibilidad de energía
- El techo de producción de aluminio de China impide una expansión significativa de la oferta
- Las barreras ambientales y de permisos retrasan o cancelan nuevos proyectos
En ciclos anteriores, niveles de precios similares habrían impulsado reinicios agresivos e inversiones en nuevas instalaciones. En 2026, estas respuestas son prácticamente inexistentes. Por lo tanto, no se espera que los precios elevados se corrijan rápidamente, lo que refuerza el sesgo alcista del mercado.
La reversión del aluminio confirma una escasez física inmediata
El backwardation funciona como el indicador de mercado más fiable, ya que muestra las limitaciones reales de la oferta. La curva del aluminio de la LME ha mostrado múltiples casos de backwardation desde finales de 2025 hasta principios de 2026.
Esta estructura de precios transmite un mensaje claro: los compradores están dispuestos a pagar una prima por la entrega inmediata en lugar de esperar a que llegue el suministro futuro. La retroactividad suele surgir cuando:
- Los inventarios de los almacenes son críticamente bajos
- El material entregable es escaso
- Los consumidores se enfrentan a riesgos operativos por retrasos en el suministro
La situación de backwardation existe hoy como una condición de mercado permanente que evidencia limitaciones físicas continuas para el aluminio entregado regionalmente y sus productos derivados, incluido el lingote de aluminio.
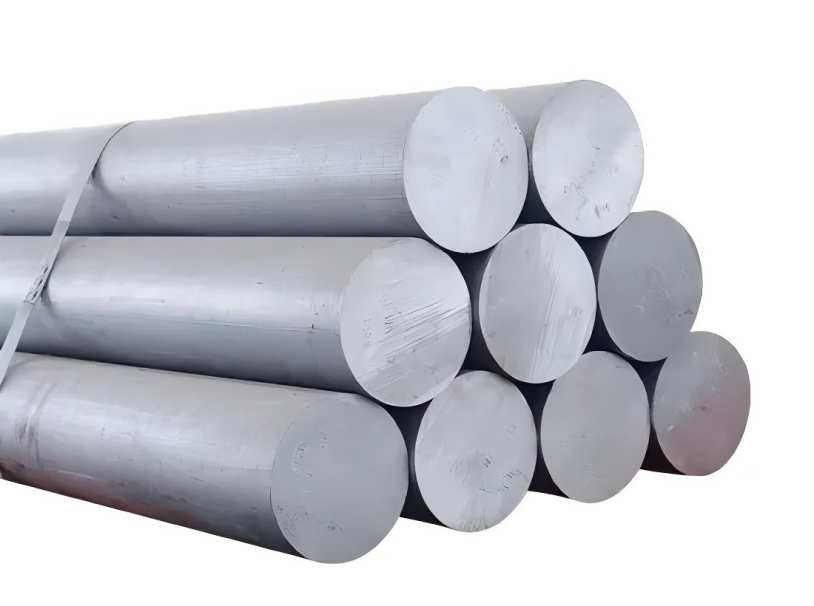
Escasez de palanquillas de aluminio: dónde se encuentran las limitaciones de suministroien el sector de procesamiento
¿Por qué se está reduciendo el suministro de palanquillas de aluminio?
La escasez de aluminio primario genera un efecto dominó que comienza en el mercado de lingotes de aluminio . La producción de lingotes requiere un suministro constante de aluminio fundido, que se vuelve más difícil de obtener cuando las fundiciones reducen su producción o experimentan limitaciones de energía.
A principios de 2026, las primas de los tochos de aluminio experimentaron una fuerte volatilidad debido a:
- Volúmenes de fundición de palanquilla reducidos
- Competencia entre laminadores y plantas de extrusión
- Inventarios de reservas mínimas en todas las regiones
El aluminio en bruto de la serie 6xxx se convierte en un recurso estratégico
La escasez de lingotes de aluminio de la serie 6xxx alcanza niveles extremos, ya que este material desempeña funciones vitales en la construcción, el transporte y los procesos de extrusión industrial. Algunas plantas de extrusión han reducido sus tasas de operación no por una baja demanda, sino por la disponibilidad irregular de lingotes.
A medida que se reduce el suministro de palanquillas, las primas aumentan, lo que refuerza la presión al alza en toda la cadena de valor del aluminio.
El aluminio se está convirtiendo en un activo industrial con restricciones energéticas
El entorno actual del mercado ha redefinido el papel del aluminio en la economía global. Los precios del aluminio están ahora estrechamente vinculados a:
- Capacidad de generación de energía
- Regulación del mercado eléctrico.
- Mecanismos de fijación de precios del carbono
- Crecimiento de la demanda de electricidad impulsado por IA
La transición altera las propiedades metálicas tradicionales del aluminio, ya que ahora se comporta como un material con restricción energética. La reducción de la elasticidad de la oferta ha provocado correcciones de precios más lentas, que ahora ocurren con menor intensidad que en ciclos de mercado anteriores.
¿Qué significa la escasez de aluminio estructural para compradores e inversores?
La escasez de aluminio estructural en 2026 cambiará fundamentalmente la dinámica del mercado para todas las partes interesadas.
Implicaciones para los procesadores y fabricantes de aluminio :
- Asegurando estabilidad suministro de palanquillas de aluminio se vuelve más crítico que la negociación de precios a corto plazo
- Los contratos a largo plazo y la diversificación de proveedores adquieren importancia estratégica
Implicaciones para comerciantes y distribuidores :
- El inventario físico conlleva un mayor valor
- Las primas regionales pueden diferir significativamente de los índices de referencia de LME
Implicaciones para los inversores :
- El aluminio ya no es puramente cíclico
- La escasez estructural apoya la resiliencia de los precios a largo plazo
En resumen, 2026 marca un cambio de un mercado del aluminio cíclico a uno definido por la escasez de suministro, las limitaciones energéticas y las necesidades de abastecimiento estratégico.